Dolandırıcılıkta kaybedilen para geri alınabilir mi? Bloke, el koyma ve iade
Son mevzuat kontrolü: Hazırlayan: Av. Gülşah MutluDayanak: CMK 128/A ve 234, TCK 157, 158 ve 168
Telefonda kendini banka görevlisi olarak tanıtan biri, sahte bir alışveriş sitesi ya da yüksek kazanç vaadiyle kurulan bir yatırım grubu. Dolandırıcılık mağdurlarının çoğu, paranın hesaptan çıktığını fark ettiği anda aynı soruyu sorar: bu para geri gelir mi? Cevap, olaydan sonra ne kadar hızlı hareket edildiğine, paranın hangi hesaplara aktarıldığına ve dosyanın nasıl takip edildiğine bağlıdır. Hukuk düzeni, son dönemde özellikle internet ve banka araçlarıyla işlenen dolandırıcılıklarda paranın izini sürmeyi kolaylaştıran yeni araçlar getirmiştir.
Bu yazıda, 7571 sayılı Kanunla Ceza Muhakemesi Kanunu’na (CMK) eklenen 128/A maddesiyle gelen hesap askıya alma sistemini, askıya alma ile el koyma arasındaki farkı, el konulan paranın mağdura hangi aşamada iade edilebileceğini ve paranız başka hesaplara dağıtıldıysa hangi yolların açık kaldığını anlatıyoruz. Amacımız, mağdur olarak ilk saatlerde ve sonraki aylarda atacağınız adımları sade bir sırayla önünüze koymak, böylece sürelerin ve fırsatların kaçmasını önlemektir.
Bir bakışta
- Dayanak
- CMK 128/A (7571 sayılı Kanun, RG 25.12.2025), CMK 234, TCK 157, 158 ve 168
- Kimler başvurur
- Parası dolandırıcılıkla alınan kişi ve suçtan zarar gören yakınları
- Nereye
- Kendi bankanız, Cumhuriyet başsavcılığı veya kolluk birimleri
- Süre
- Kurumun askıya alma yetkisi en fazla 48 saat; başvuru aynı gün yapılmalı
Bu yazıda neler var?
- Dolandırıldığınızı fark ettiğiniz ilk saatlerde ne yapmalısınız?
- CMK 128/A ile gelen hesap askıya alma sistemi nasıl işler?
- Askıya alma, bloke ve el koyma arasındaki fark nedir?
- El konulan para mağdura ne zaman ve nasıl iade edilir?
- Para başka hesaplara aktarıldıysa veya çekildiyse ne olur?
- Uzlaştırma ve etkin pişmanlık paranın geri ödenmesini nasıl etkiler?
- Hangi belgeler ve deliller iade talebini güçlendirir?
- Para iadesi için ilk günden karara kadar 5 adımlık takip planı
- Dolandırıcılıkta Para İadesi Hakkında Merak Edilenler
Dolandırıldığınızı fark ettiğiniz ilk saatlerde ne yapmalısınız?
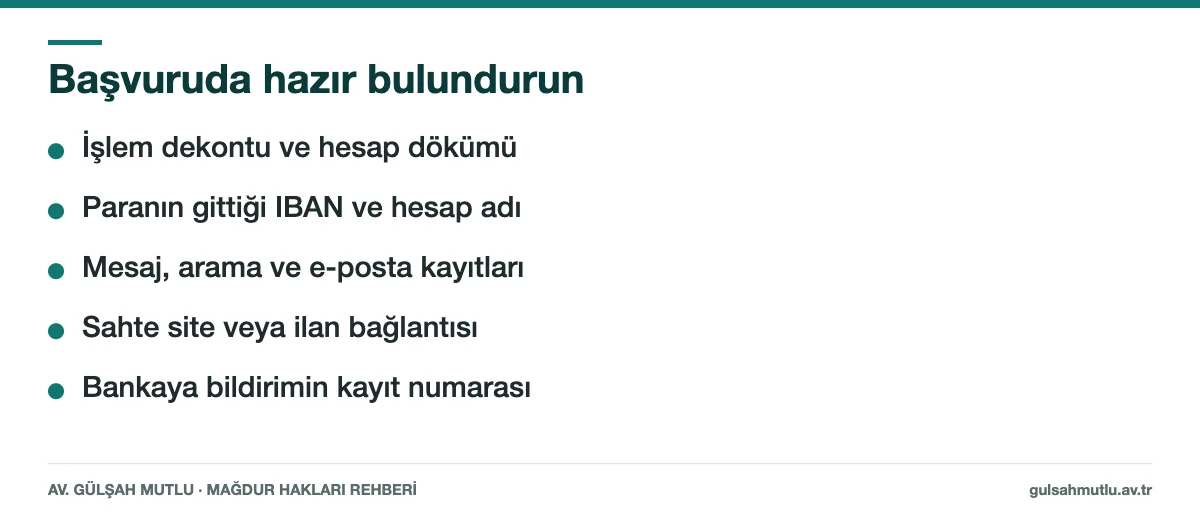
Paranın hesabınızdan çıktığını gördüğünüz anda yapılacakların sırası, sonraki her aşamayı etkiler. Yeni düzenlemedeki süreler saatlerle ölçüldüğü için olayı ertesi güne bırakmak, paranın başka hesaplara dağıtılmasına zaman tanıyabilir. Aşağıdaki sıra, mağdurun aynı gün tamamlayabileceği temel adımları gösterir. Bu adımlar birbirini beklemeden, mümkün olduğunca aynı anda yürütülmelidir. Telaş anında unutulmaması için adımları bir kâğıda yazıp tek tek işaretlemek de işinizi kolaylaştırır. Her adımı hangi saatte attığınızı not etmeniz de sonradan yararlı olur.
- Bankanızı arayın. İşlemi dolandırıcılık olarak bildirin, kartınızı ve internet bankacılığı erişiminizi kapattırın, bildirimin kayıt numarasını not alın.
- Savcılığa veya kolluğa başvurun. Aynı gün Cumhuriyet başsavcılığına ya da polis veya jandarmaya suç duyurusunda bulunun.
- Delilleri saklayın. Mesajları, arama kayıtlarını, dekontları ve site adreslerini silmeyin; ekran görüntüsü alın.
- Şüpheli ile iletişimi kesin. İade vaadiyle yeniden para isteyen kişilere ödeme yapmayın.
Suç duyurusunun nasıl yapılacağını ve dilekçede nelere yer verileceğini suç duyurusu rehberimizde ayrıntılı olarak anlattık. Başvurunuzda paranın gönderildiği IBAN veya hesap bilgisini, işlem saatini ve tutarı açıkça yazmanız, savcılığın ilgili kuruma hızlı yazı göndermesini kolaylaştırır. Bankaya yaptığınız bildirimin kayıt numarasını da dilekçeye eklemeniz, iki sürecin birbirine bağlanmasını sağlar ve ilk saatlerde zaman kazandırır. Olay birden fazla işlemle gerçekleştiyse, her işlemi ayrı ayrı listelemek dosyanın daha hızlı incelenmesine yardımcı olur.
CMK 128/A ile gelen hesap askıya alma sistemi nasıl işler?
25 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 7571 sayılı Kanun, CMK’ya 128/A maddesini ekledi. Bu madde, bilişim sistemleri kullanılarak işlenen nitelikli hırsızlık (TCK 142/2-e), bilişim sistemleri ya da banka veya kredi kurumları araç olarak kullanılarak işlenen nitelikli dolandırıcılık (TCK 158/1-f), kendini kamu görevlisi veya banka çalışanı olarak tanıtarak işlenen dolandırıcılık (TCK 158/1-l) ve banka veya kredi kartlarının kötüye kullanılması (TCK 245) suçlarında uygulanır. Kısacası, bugün en sık karşılaşılan internet ve telefon dolandırıcılıklarının önemli bir kısmı bu maddenin kapsamına girer.
Bu suçların işlendiğine dair makul şüphe bulunduğunda banka, ödeme hizmeti sağlayıcısı veya kripto varlık hizmet sağlayıcısı, işlemlerde kullanılan hesabı en fazla 48 saat süreyle askıya alabilir. Kurum bu durumu ilgili bilgi ve belgelerle birlikte derhal Cumhuriyet başsavcılığına bildirir ve hesap sahibine haber verir. Hesap sahibi askının kaldırılmasını savcılıktan isteyebilir; savcı bu talebi 24 saat içinde karara bağlar. Para askıya alma tamamlanmadan başka bir kuruma aktarılmışsa, ilk kurum o kurumu gecikmeden bilgilendirir.
Dikkat: Askıya alma süresi kısa olduğu için asıl belirleyici olan, bu süre içinde savcılığın veya hâkimin el koyma kararı vermesidir. Bu nedenle bankaya bildirim yaptığınız gün savcılığa da başvurmanız, paranın korunma ihtimalini artırır. Başvurunuzda olayın 128/A kapsamındaki bir suç olduğunu, işlem saatini ve paranın gittiği hesabı açıkça belirtmeniz savcılığın hızlı karar vermesine yardımcı olur. Savcılığa gidemiyorsanız en yakın polis veya jandarma birimine başvurmanız da aynı amaca hizmet eder.
Askıya alma, bloke ve el koyma arasındaki fark nedir?
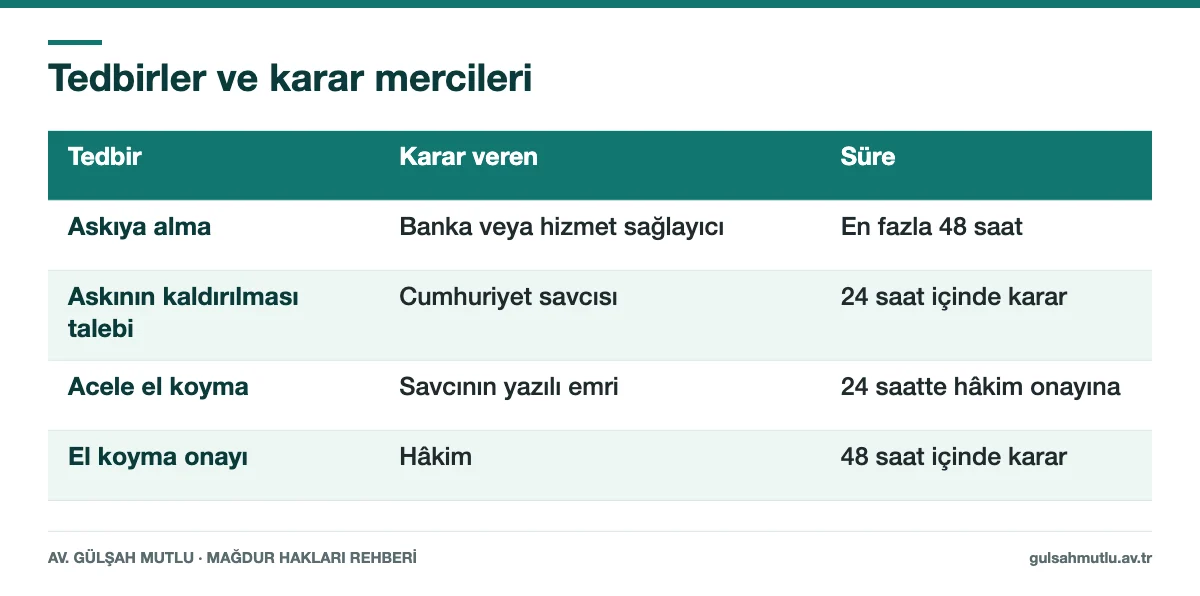
Günlük dilde hepsine “bloke” denilse de bu kavramlar hukuken farklı sonuçlar doğurur. Askıya alma, malî kurumun kendi kararıyla ve kısa süreli olarak hesabı dondurmasıdır. El koyma ise yargısal bir tedbirdir: hesaptaki paranın soruşturma veya kovuşturma süresince korunmasını sağlar ve iadenin hukuki zeminini oluşturur. Soruşturma, savcılığın yürüttüğü ve dava açılıp açılmayacağına karar verilen evredir; kovuşturma ise iddianamenin kabulüyle başlayan yargılama evresidir. Aşağıdaki tablo, mağdurun dosyasını takip ederken karşılaşacağı aşamaları özetler.
| Tedbir | Kim karar verir? | Süre ve denetim |
|---|---|---|
| Askıya alma | Banka, ödeme veya kripto hizmet sağlayıcısı | En fazla 48 saat; savcılığa derhal bildirilir |
| El koyma (olağan) | Hâkim | Soruşturma veya kovuşturma boyunca sürebilir |
| El koyma (acele hâl) | Cumhuriyet savcısının yazılı emri | 24 saat içinde hâkim onayına sunulur; hâkim 48 saat içinde karar vermezse kalkar |
| İade | Dosyanın bulunduğu aşamadaki yetkili merci | Paranın mağdura ait olduğu anlaşılınca yapılabilir |
128/A kapsamındaki el koymada, CMK 128’deki genel el koyma için aranan denetim kurumu raporu şartı uygulanmaz. Bu kural, tedbirin hızla alınabilmesini amaçlar ve mağdurun bakış açısından önemli bir kolaylık sağlar. Genel hükümlerde raporun beklenmesi zaman alabildiği için, yeni düzenleme özellikle paranın hesapta durduğu ilk saatlerde etkili bir koruma imkânı sunar. Mağdurun bu aşamadaki görevi, savcılığa doğru ve eksiksiz bilgi vermektir.
El konulan para mağdura ne zaman ve nasıl iade edilir?
128/A maddesinin beşinci fıkrasına göre, el konulan değerin suçtan zarar gören mağdura ait olduğu anlaşılırsa, bu değer soruşturma veya kovuşturma evresinde sahibine iade edilir. Bu düzenleme, mağdurun uzun sürebilecek bir yargılamanın sonunu beklemeden parasına kavuşabilmesinin önünü açar. İadenin yapılabilmesi için paranın sizden çıkıp el konulan hesaba ulaştığının dekont, banka kayıtları ve işlem saatleriyle ortaya konması gerekir. Kayıtlar ne kadar açık olursa, merciin karar vermesi de o kadar kolaylaşır.
Pratikte iade, mağdurun veya vekilinin savcılığa ya da mahkemeye yazılı talepte bulunmasıyla gündeme gelir. Talep dilekçesinde dosya numarası, el koyma kararının tarihi, paranın aktarıldığı hesap ve iadenin yapılacağı kendi hesabınızın bilgileri yer almalıdır. Aynı hesaba birden fazla mağdurun parası gönderilmişse, merci her mağdurun payını kayıtlar üzerinden ayrı ayrı değerlendirir; bu durumda süreç biraz daha uzun sürebilir. Talebiniz hakkında verilen karara karşı kanunun öngördüğü yollara başvurma imkânınız da saklıdır.
Pratikte: İade talebinizi yazarken yalnızca tutarı belirtmekle yetinmeyin. Bankanızdan alacağınız resmî hesap hareketleri dökümünü dilekçeye eklemek, paranın size ait olduğunun anlaşılmasını hızlandırır ve ek yazışma ihtiyacını azaltır. Birden fazla işlem yapıldıysa her birini tarih, saat ve tutarıyla ayrı satırlarda göstermek, payların ayrıştırılmasında merciye kolaylık sağlar. Dilekçenin bir örneğini, verildiğini gösteren alındı belgesiyle birlikte saklamanız da ileride yapacağınız takipte işinize yarar.
Para başka hesaplara aktarıldıysa veya çekildiyse ne olur?
Dolandırıcılıkta para çoğu zaman birkaç dakika içinde farklı kişilere ait hesaplara bölünür, kripto varlığa dönüştürülür ya da nakit olarak çekilir. 128/A maddesi, askıya alma tamamlanmadan paranın başka bir kuruma geçtiği durumda o kurumun da bilgilendirilmesini öngörerek bu zinciri takip etmeyi amaçlar. Savcılık, banka kayıtları, cihaz bilgileri ve iletişim tespitleriyle paranın izlediği yolu belirlemeye çalışır; bu inceleme bilişim suçları soruşturmalarında sıkça başvurulan bir yöntemdir. Bu süreçte yeni bir bilgi öğrenirseniz, örneğin failin başka bir hesabını veya telefon numarasını, bunu dilekçeyle dosyaya bildirmeniz takibi hızlandırır.
Para hesaplardan tamamen çıkarılmış olsa bile hukuki yollar kapanmış sayılmaz. Faillerin tespit edilmesi hâlinde, onlara ait başka malvarlığı değerlerine genel hükümler çerçevesinde el konulması istenebilir. Ayrıca ceza yargılaması faili cezalandırmaya yöneldiği için, zararın tamamının tahsili amacıyla ayrıca tazminat yoluna gidilmesi de mümkündür. Hangi yolun izleneceği, dosyadaki delillere ve faillerin malvarlığı durumuna göre belirlenir. Bu nedenle paranın ilk anda kurtarılamadığı dosyalarda da soruşturmayı yakından takip etmek, ileride iade veya tahsil imkânını canlı tutar.
Uzlaştırma ve etkin pişmanlık paranın geri ödenmesini nasıl etkiler?
Dolandırıcılığın basit hâli (TCK 157) uzlaştırma kapsamındadır. Uzlaştırma, tarafların bir uzlaştırmacı aracılığıyla anlaşma aradığı yoldur; mağdur, zararının ödenmesini bir edim, yani failin yerine getireceği yükümlülük olarak talep edebilir ve ödeme planı üzerinde anlaşabilir. Bilişim sistemleri veya banka araçları kullanılarak işlenen nitelikli dolandırıcılık (TCK 158) ise uzlaştırma kapsamı dışında kalır. Basit dolandırıcılıkta mağdurun ilk adımlarını TCK 157 dolandırıcılık yazımızda ele aldık.
Her iki hâlde de etkin pişmanlık hükümleri geri ödemeyi teşvik eder. TCK 168’e göre fail, kovuşturma başlamadan önce mağdurun zararını aynen geri vererek veya tazmin ederek tamamen giderirse cezası üçte ikisine kadar, kovuşturma başladıktan sonra hüküm verilmeden önce giderirse yarısına kadar indirilebilir. Zararın yalnızca bir kısmı ödenmişse, bu indirimin uygulanabilmesi için mağdurun rızası aranır. Bu nedenle kısmi ödeme tekliflerinde kararınızı, kalan zararınızı da düşünerek vermeniz önemlidir. Yapılan her ödemenin dekontla belgelenmesi ve dosyaya sunulması da gerekir.
Hangi belgeler ve deliller iade talebini güçlendirir?
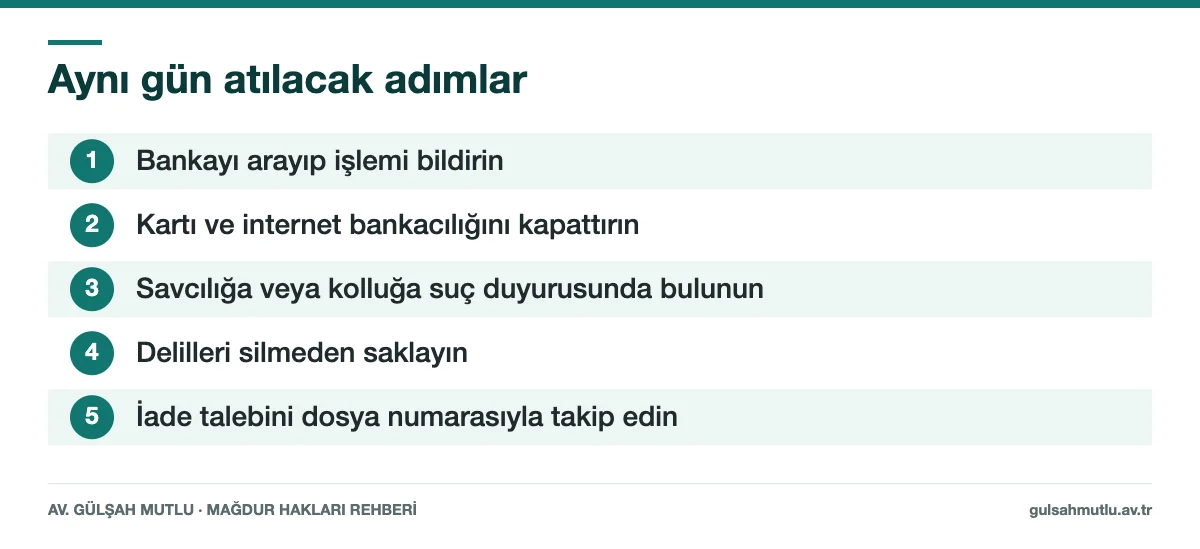
İade ve el koyma kararları, paranın size ait olduğunu ve suçla bağlantısını gösteren belgelere dayanır. Dosyaya eksiksiz bir delil seti sunmak, savcılığın kurumlarla yapacağı yazışmaları kısaltır. Dijital delillerin bozulmadan korunması da ayrı bir önem taşır; mesajların ve kayıtların nasıl saklanacağını dijital delil yazımızda anlattık. Aşağıdaki liste, çoğu dosyada işe yarayan temel belgeleri gösterir ve başvuru öncesinde hızlı bir kontrol listesi olarak kullanılabilir.
- İşlem dekontları ve bankadan alınan hesap hareketleri dökümü
- Paranın gönderildiği IBAN, hesap adı ve kurum bilgisi
- Arama kayıtları, SMS ve mesajlaşma uygulaması yazışmaları
- Sahte site adresi, ilan bağlantısı veya kullanıcı adı
- Bankaya yaptığınız bildirimin tarih, saat ve kayıt numarası
Soruşturma ilerledikçe dosyada yeni bilgiler ortaya çıkabilir. Kovuşturma aşamasında davaya katılarak katılan sıfatı kazanmanız, iade taleplerinizi ve sonraki kararlara karşı başvurularınızı daha etkili takip etmenizi sağlar. Mağdurun bu aşamada bir avukatla çalışması, sürelerin kaçırılmamasına ve taleplerin doğru mercie yöneltilmesine katkı sunar. Dosyaya sonradan eklenecek her belgeyi tarih sırasıyla saklamak da takibi kolaylaştırır. Katılma talebi, ilk derece mahkemesinde hüküm verilinceye kadar yapılabilir.
Para iadesi için ilk günden karara kadar 5 adımlık takip planı
Paranın hesabınızdan çıktığı ilk saatlerde atılacak adımlar yukarıda anlatıldı. Süreç ise bu ilk saatlerle tamamlanmaz; el koyma kararının verilmesi, iade talebinin yazılması ve dosyanın izlenmesi haftalar, bazen aylar sürebilir. Bu bölümdeki beş adım, telaşlı ilk günden iade kararına kadar neyi hangi sırayla yapacağınızı, kime ne soracağınızı ve hangi belgeyi nerede saklayacağınızı gösterir. Adımları bir kâğıda yazıp tamamladıkça işaretlemek, birden fazla kurumla aynı anda yazışırken ayrıntıların gözden kaçmasını önler.
- Bir olay kayıt sayfası hazırlayın. Tek bir sayfada her işlemin tarihini, saatini, tutarını ve gönderildiği IBAN ile hesap adını alt alta yazın. Bankanızı aradığınız saati, görüştüğünüz birimi ve bildirim kayıt numarasını, savcılığa veya kolluğa başvurduğunuz saati de ekleyin. Kurumun askıya alma yetkisi en fazla kırk sekiz saat sürdüğü için bu saatler, el koyma talebinin zamanında yapıldığını sonradan göstermek açısından değerlidir. Bu sayfanın bir örneğini sonraki her dilekçenize ekleyebilirsiniz.
- Dosya numarasını ve tedbirin durumunu sorun. Başvurunuzun ardından gecikmeden Cumhuriyet başsavcılığının ilgili bürosundan soruşturma numarasını öğrenin. Paranın gittiği hesap için askıya alma bildirimi gelip gelmediğini, savcının yazılı emriyle ya da hâkim kararıyla el koyma yapılıp yapılmadığını sorun. Savcının acele hâlde verdiği el koyma emri yirmi dört saat içinde hâkim onayına sunulur; bu nedenle aldığınız cevabı karar türü ve tarihiyle birlikte not edin. Soruşturma numarasını olay kayıt sayfanızın en üstüne yazın ve sonraki bütün yazışmalarda bu numarayı kullanın. Bir avukatla çalışıyorsanız vekiliniz bu bilgileri dosyayı inceleyerek de öğrenebilir.
- İade talebini belgeleriyle yazın. El koyma kararı verildiyse, soruşturma evresinde savcılığa, dava açıldıysa mahkemeye yazılı iade talebinde bulunun. Dilekçeye bankanızdan alacağınız resmî hesap hareketleri dökümünü, işlem dekontlarını, olay kayıt sayfanızı ve iadenin yapılacağı kendi hesabınızın IBAN bilgisini ekleyin. Aynı hesaba başka kişilerin de para gönderdiğini öğrenirseniz, kendi işlemlerinizi tarih, saat ve tutarla ayrı satırlarda göstermeniz payınızın ayrıştırılmasını kolaylaştırır. Dilekçenin alındı belgesini saklayın.
- İkinci bir tuzağa karşı dikkatli olun. Mağdurlar ilk olaydan sonra, kendini avukat, kolluk görevlisi, savcılık çalışanı veya banka yetkilisi olarak tanıtan ve paranızı geri getirmek için masraf, komisyon ya da yeni bir aktarım isteyen kişilerle karşılaşabilir. Bu tür taleplere ödeme yapmayın, kişisel bilgilerinizi ve şifrelerinizi paylaşmayın. Görüşmenin numarasını, saatini ve içeriğini not edin, ekran görüntüsü alın ve bilgiyi dilekçeyle dosyaya bildirin. Failin başka bir hesabı gibi yeni öğrendiğiniz her bilgi de aynı yolla dosyaya girmelidir.
- Uzun vadeli takibi düzenli hâle getirin. Paranız ilk aşamada kurtarılamadıysa da dosyayı izlemeye devam edin. Kovuşturma başladığında, ilk derece mahkemesinde hüküm verilinceye kadar davaya katılma talebinde bulunabilirsiniz. Olay basit dolandırıcılık niteliğindeyse uzlaştırma gündeme gelebilir; kısmi ödeme tekliflerinde kalan zararınızın nasıl karşılanacağını yazılı olarak görmeden rıza vermeyin. Katılan sıfatı, iade taleplerinizi ve sonraki kararlara karşı başvurularınızı daha etkili izlemenizi sağlar. Bankanıza yaptığınız yazılı başvurunun cevabını ve tüm dekontları aynı klasörde saklayın. Faillerin başka malvarlığı tespit edilirse bu belgeler el koyma ve tazminat için yeniden kullanılır.
Bu takip planı, para iadesi sürecini bankadaki ilk telefon görüşmesinden yetkili merciin kararına kadar tek bir çizgide birleştirir. Olay kayıt sayfası, dosya numarası, el koyma kararının tarihi ve iade dilekçesinin alındı belgesi bir arada durduğunda, savcılığa veya mahkemeye yaptığınız her başvuru daha kısa ve anlaşılır olur. Her yeni gelişmeyi tarihiyle birlikte not etmek, sürelerin saatlerle ve günlerle ölçüldüğü bu dosyalarda size zaman kazandırır. Süreç uzasa bile düzenli takip, ileride iade veya tahsil imkânını canlı tutar.
Dolandırıcılıkta Para İadesi Hakkında Merak Edilenler
Bankam paramı kendiliğinden geri öder mi?
Bankanın sorumluluğu, işlemin nasıl gerçekleştiğine, sizin onayınızın bulunup bulunmadığına ve banka ile yaptığınız sözleşmeye göre değişir. Ceza soruşturmasındaki el koyma ve iade ise bankanın kendi değerlendirmesinden ayrı yürür. Bu yüzden bankaya yazılı başvuru yapıp cevabını saklarken savcılıktaki dosyayı da takip etmek gerekir. İki yolu birlikte kullanmak, paranızın korunması için daha geniş bir imkân sunar ve olası bir uyuşmazlıkta elinizi güçlendirir.
48 saat geçtikten sonra başvurursam para kurtarılamaz mı?
Kurumun kendi kararıyla askıya alma yetkisi en fazla 48 saattir; bu süre geçtikten sonra da savcılık ve hâkim genel hükümlere göre el koyma tedbirine başvurabilir. Ancak para bu arada çekilmiş veya başka hesaplara dağıtılmış olabilir. Geç kalınmış olsa bile başvurunun mutlaka yapılması gerekir, çünkü paranın izlediği yol banka kayıtlarıyla sonradan da tespit edilebilir ve faillerin diğer malvarlığı değerlerine ulaşılabilir. Bu nedenle geç kaldığınızı düşünseniz de başvurudan vazgeçmeyin.
İade için yargılamanın bitmesini beklemem gerekir mi?
CMK 128/A kapsamındaki dosyalarda yargılamanın sonunu beklemeniz gerekmez. Kanun, el konulan değerin suçtan zarar gören mağdura ait olduğu anlaşıldığında soruşturma veya kovuşturma evresinde sahibine iade edileceğini öngörür. Bunun için paranın size ait olduğunu belgelerle göstermeniz ve yetkili merciye yazılı talepte bulunmanız beklenir. Aynı hesapta birden fazla mağdurun parası varsa, payların ayrıştırılması süreci bir miktar uzatabilir. Talebinizin sonucunu dosya numarasıyla düzenli olarak takip etmeniz yararlı olur.
Parayı kripto para platformuna gönderdim, bu düzenleme beni de kapsar mı?
128/A maddesi, bankaların ve ödeme hizmeti sağlayıcılarının yanında kripto varlık hizmet sağlayıcılarını da açıkça kapsar. Paranın aktarıldığı hesap Türkiye’de faaliyet gösteren böyle bir kurumda bulunuyorsa, askıya alma ve el koyma tedbirleri bu hesaba da uygulanabilir. Başvurunuzda platformun adını, cüzdan veya hesap bilgisini ve işlem kimliğini belirtmeniz, savcılığın ilgili kuruma hızla ulaşmasını kolaylaştırır ve zaman kaybını önler. Yurt dışında yerleşik platformlarda süreç daha karmaşık işleyebilir.
Fail parayı kısmen ödemek isterse kabul etmeli miyim?
Kısmi ödeme teklifinde karar tamamen size aittir. TCK 168’e göre zararın yalnızca bir kısmı giderilmişse, failin etkin pişmanlık indiriminden yararlanabilmesi için mağdurun rızası aranır. Rıza vermeden önce kalan zararınızın nasıl karşılanacağını, ödemenin belgelenip belgelenmeyeceğini ve teklifin dosyaya nasıl yansıtılacağını değerlendirmeniz gerekir. Kararınızı vermeden önce bir avukata danışmanız, haklarınızı korumanıza ve ileride pişmanlık duyacağınız bir adımdan kaçınmanıza yardımcı olur. Teklifin yazılı ve tarihli olmasına da özen gösterin.
Dayanak mevzuat ve kaynaklar
Okumaya devam edin
Yazıyı hazırlayan
Ankara Barosuna kayıtlı avukat (sicil 16495), Çankaya Üniversitesi Hukuk Fakültesi 2002 mezunu. Ceza hukuku ve ceza muhakemesi alanında, özellikle suç mağdurları ve yakınları adına şikâyet, katılma ve kanun yolu süreçlerinde vekillik yapmaktadır.
Mağdur olarak haklarınızı birlikte değerlendirelim
Şikâyet, itiraz ve kanun yolu süreleri kısadır. Görüşmeye elinizdeki rapor, tutanak, mesaj kayıtları ve tebligatlarla gelmeniz değerlendirmeyi hızlandırır.
Büro telefonu: 0 532 714 50 45 · WhatsApp · Adres ve iletişim formu
Bu içerik genel bilgilendirme amaçlıdır, somut durum için hukuki danışmanlık alınmalıdır.