Sahte Fatura Düzenleme ve Kullanma (VUK 359): Cezası, Etkin Pişmanlık ve Vergi İncelemesi
Son mevzuat kontrolü: Hazırlayan: Av. Gülşah MutluDayanak: mevzuat.gov.tr ve Resmî Gazete
Bir işletmenin defterinde duran ama arkasında gerçek bir mal teslimi ya da hizmet bulunmayan sahte fatura, vergi hukukunun idari cezalarıyla ceza hukukunun hapis cezalarının kesiştiği yerde durur. Aynı belge hem vergi dairesinin tarhiyatına hem de asliye ceza mahkemesindeki bir kamu davasına konu olabilir. Vergi Usul Kanunu’nun 359. maddesi bu fiili “kaçakçılık suçu” olarak tanımlar. Bu yazıda sahte belge ile yanıltıcı belge ayrımını, düzenleyen ve kullanan için cezaları, soruşturmanın vergi incelemesine bağlı yapısını ve ödeme ile pişmanlığın cezaya etkisini anlatıyoruz.
Bir bakışta
- Sahte belge
- Düzenleyen ve kullanan için üç yıldan sekiz yıla kadar hapis (VUK 359/b)
- Yanıltıcı belge
- On sekiz aydan beş yıla kadar hapis (VUK 359/a-2)
- Soruşturma şartı
- Kamu davası, vergi incelemesinin sonucunun savcılığa bildirilmesini bekler (VUK 367)
- Ödeme etkisi
- Soruşturmada yarı, kovuşturmada üçte bir oranında indirim
- Görevli mahkeme
- Asliye ceza mahkemesi
Bu yazıda neler var?
- Sahte fatura ile muhteviyatı itibarıyla yanıltıcı fatura arasındaki fark nedir?
- Sahte fatura cezası: düzenleyen ve kullanan için VUK 359
- Soruşturma nasıl başlar, vergi suçu raporu neden şarttır?
- Ödeme ve pişmanlık cezayı nasıl etkiler?
- Sahte fatura kullandığı iddia edilen alıcı nasıl savunma yapar?
- Görevli mahkeme, zamanaşımı ve kanun yolları nelerdir?
- Sahte Fatura Hakkında Merak Edilenler
Sahte fatura ile muhteviyatı itibarıyla yanıltıcı fatura arasındaki fark nedir?
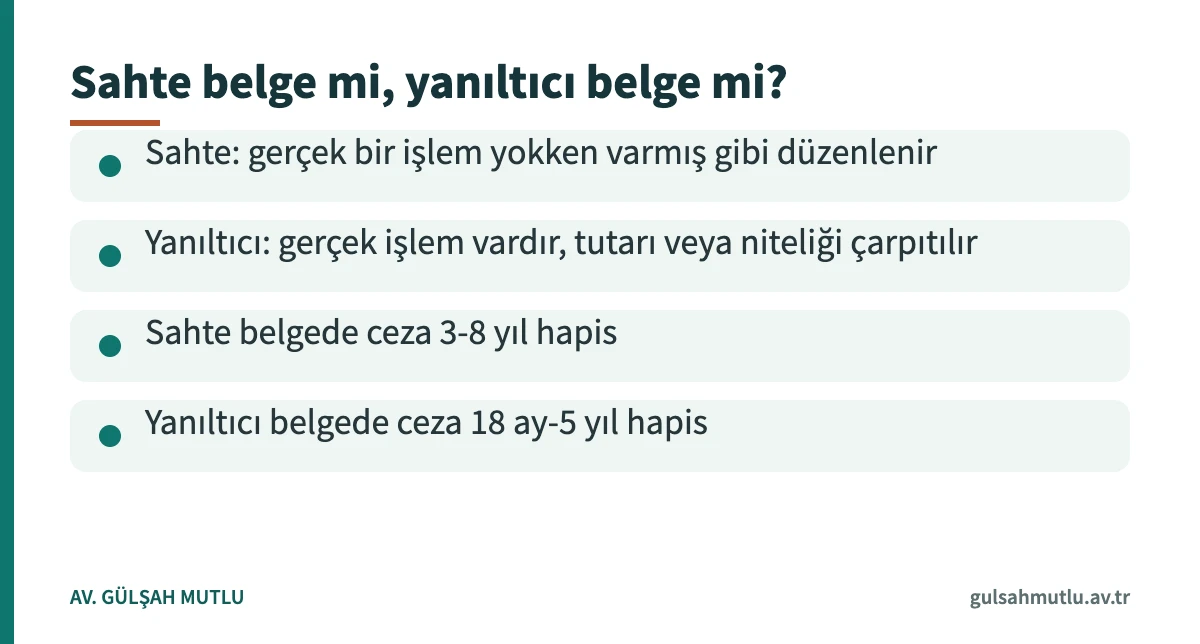
Kanun iki ayrı belge türü tanımlar ve cezalarını da ayırır. Sahte belge, gerçek bir muamele veya durum olmadığı hâlde varmış gibi düzenlenen belgedir. Hiç teslim edilmemiş bir mal için kesilen fatura bunun tipik örneğidir. Muhteviyatı itibarıyla yanıltıcı belge ise gerçek bir işleme dayanır, ama bu işlemi mahiyet veya miktar bakımından gerçeğe aykırı gösterir. Yüz bin liralık bir satışın kırk bin lira gibi faturalanması ya da yapılan hizmetin başka bir hizmet gibi gösterilmesi bu gruba girer.
Ayrım sadece terim meselesi değildir. Hangi fıkranın uygulanacağı ceza aralığını, dava zamanaşımını ve savunmanın odağını değiştirir. Sahte belge iddiasında savunma “bu işlem gerçekten yapıldı” noktasına yoğunlaşırken, yanıltıcı belgede tartışma işlemin tutarı veya niteliği üzerinde yoğunlaşır. Fatura bir özel belgedir; ancak vergi kanunlarına göre düzenlenen belgelerdeki bu fiiller için Türk Ceza Kanunu’ndaki genel sahtecilik hükümleri yerine VUK 359 özel hüküm olarak uygulanır.
Sahte fatura cezası: düzenleyen ve kullanan için VUK 359
Vergi kanunlarına göre düzenlenen ve saklama ile ibraz zorunluluğu bulunan belgeleri tamamen veya kısmen sahte olarak düzenleyenler ya da bu belgeleri kullananlar üç yıldan sekiz yıla kadar hapis cezası ile cezalandırılır. Muhteviyatı itibarıyla yanıltıcı belge düzenleyen veya kullananların cezası ise on sekiz aydan beş yıla kadar hapistir. Kanun düzenleyeni ve kullananı aynı cezayla karşılar; sahte faturayı satan kişi ile onu gider gösteren kişi aynı fıkradan yargılanır.
Bu aralıklar 7394 sayılı Kanun’la artırıldı ve değişiklik 15 Nisan 2022’de yürürlüğe girdi. Önceki metinde sahte belgenin cezası üç yıldan beş yıla, yanıltıcı belgenin cezası on sekiz aydan üç yıla kadardı. Suç tarihi bu tarihten önceyse, TCK 7 uyarınca failin lehine olan eski aralıklar uygulanır.
| Fiil | Güncel ceza | 15.04.2022 öncesi |
|---|---|---|
| Sahte belge düzenleme veya kullanma (359/b) | 3-8 yıl hapis | 3-5 yıl hapis |
| Yanıltıcı belge düzenleme veya kullanma (359/a-2) | 18 ay-5 yıl hapis | 18 ay-3 yıl hapis |
| İzinsiz belge basma veya bilerek kullanma (359/c) | 2-8 yıl hapis | 2-5 yıl hapis |
Hapis cezası vergi cezalarının yerine geçmez. Vergi ziyaına 359. maddedeki fiillerle sebebiyet verilmişse vergi ziyaı cezası üç kat, bu fiillere iştirak edenler için bir kat uygulanır. Suçun işlenişine katılan ama bundan menfaati olmayan suç ortağının cezası VUK 360 uyarınca yarı oranında indirilir. İştirakin genel kuralları için suça iştirak yazımıza bakabilirsiniz. Aynı suç işleme kararıyla birden fazla takvim yılında veya vergilendirme döneminde işlenen fiillerde, TCK 43’teki zincirleme suç hükmü uygulanır.
Soruşturma nasıl başlar, vergi suçu raporu neden şarttır?
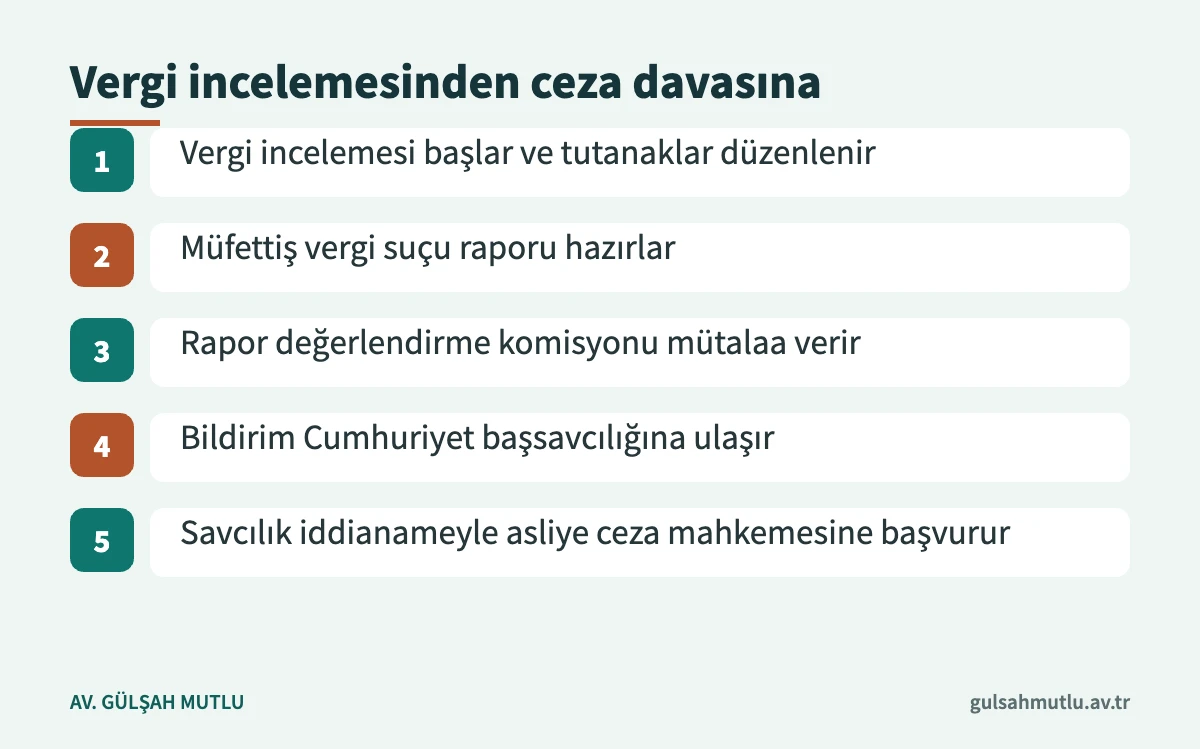
VUK 367, bu suçlarda ceza yargılamasını vergi incelemesine bağlar. İnceleme sırasında 359. maddedeki fiillerin işlendiğini tespit eden vergi müfettişleri, rapor değerlendirme komisyonunun mütalaasıyla durumu doğrudan Cumhuriyet başsavcılığına bildirir. İncelemeye yetkili diğer memurların tespitlerinde bildirim, komisyon mütalaasıyla vergi dairesi başkanlığı veya defterdarlık üzerinden yapılır. Ankara’da işlenen fiillerde soruşturmayı Ankara Cumhuriyet Başsavcılığı yürütür.
Savcılık fiili başka bir yoldan, örneğin bir ihbarla öğrenirse hemen ilgili vergi dairesini haberdar eder ve inceleme yapılmasını ister. Kamu davasının açılması, inceleme sonucunun savcılığa bildirilmesine kadar bekletilir. Bu kuralın iki istisnası vardır: ödeme kaydedici cihaz ve özel etiket sistemlerine müdahale fiillerinde incelemenin tamamlanması beklenmez; soruşturma sürerken fiilin başka biriyle birlikte işlendiği ortaya çıkarsa, o kişi için ayrıca rapor ve mütalaa aranmaz.
Dikkat: Vergi mahkemesinde tarhiyata karşı açılan dava ile ceza mahkemesindeki yargılama birbirinden bağımsız ilerler. Kanun, 359. maddeden ceza verilmesinin vergi ziyaı veya usulsüzlük cezalarının ayrıca uygulanmasına engel olmadığını açıkça söyler. Bu nedenle vergi davasındaki süreleri kaçırmamak, ceza dosyasındaki savunmayı da besler.
Somut dosyanız için: Buradaki bilgiler genel çerçeveyi çizer; ceza hukuku ile ilgili bir olayda hangi hükmün uygulanacağı tarihlere ve delillere bağlıdır. Görüşmede uzlaştırma ve zararın giderilmesi seçenekleri de dosyayla birlikte ele alınır. Görüşme için büronun iletişim bilgileri sayfasına bakabilirsiniz.
Ödeme ve pişmanlık cezayı nasıl etkiler?
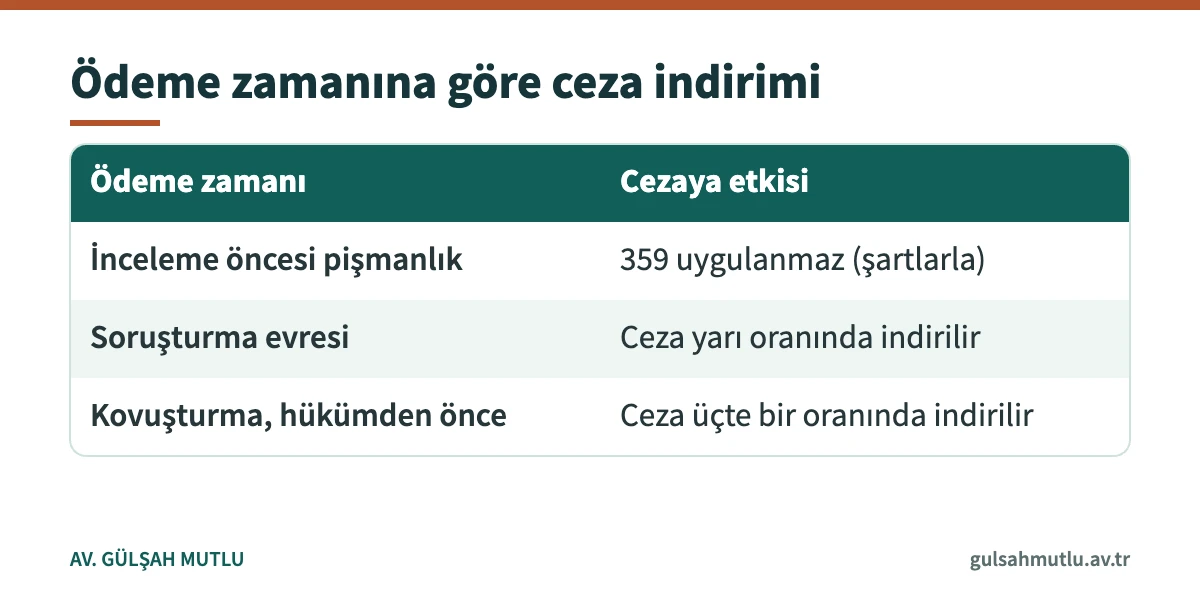
İlk yol, fiil ortaya çıkmadan kullanılabilen pişmanlıktır. VUK 371’e göre mükellef, kanuna aykırı hareketini ilgili makama kendiliğinden dilekçeyle bildirir ve bu bildirim, bir muhbir ihbarından ve vergi incelemesine başlanmasından ya da kaçakçılık fiilinin tespitinden önce yapılırsa, verilmemiş beyannameleri veya düzeltme beyanlarını on beş gün içinde verip vergiyi gecikme zammı oranında bir zamla aynı sürede öderse vergi ziyaı cezası kesilmez. VUK 359, bu şartlara uygun biçimde durumu bildirenler hakkında ceza hükmünün uygulanmayacağını da açıkça belirtir.
İkinci yol, soruşturma veya kovuşturma başladıktan sonra yapılan ödemedir. 7394 sayılı Kanun’la eklenen fıkraya göre, 359. maddedeki fiillerle ziyaa uğratılan vergi için tarh edilen verginin, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammı ödenirse, ödeme soruşturma evresindeyse ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar ise üçte bir oranında indirilir. Tarh edilen vergi ve vergi aslına bağlı ceza bulunmayan durumlarda ise kanun, cezanın yarı oranında indirileceğini öngörür.
- Tebligatları sırayla dosyalayın. İnceleme tutanağı, vergi inceleme raporu, vergi suçu raporu ve ihbarnamelerin tarihleri, pişmanlık ve indirim hesabının temelidir.
- Vergi ve ceza yolunu birlikte planlayın. Tarhiyata dava açıp açmama kararı, ödemeye dayalı ceza indirimini etkileyebilir.
- Ödemeyi belgeleyin. Vergi dairesinden alınan ödeme yazısını savcılığa veya mahkemeye sunun.
- İfadeye hazırlıklı gidin. Alış ve satışların gerçekliğini gösteren belgeleri önceden düzenleyin; ifade sırasında müdafi yardımı isteyebilirsiniz.
Bu suçlar ceza muhakemesindeki uzlaştırma kapsamında değildir, önödemeye de tabi değildir. Vergi idaresiyle yapılan uzlaşma da 359. maddedeki fiillerle vergi ziyaına sebebiyet verilmesi hâlinde kesilen cezaları kapsamaz. Vergi ve kaçakçılık suçlarında şüpheli veya sanığa bir ceza avukatının hangi aşamada müdafi olarak eşlik edebileceğini vergi ve kaçakçılık suçları sayfamızda anlattık.
Sahte fatura kullandığı iddia edilen alıcı nasıl savunma yapar?
Kullanma suçu da kastla işlenir. Faturanın sahte olduğunu bilmeyen ve gerçekten mal veya hizmet satın alan kişi, düzenleyen firmanın sonradan “sahte belge düzenleyicisi” olarak raporlanmasıyla otomatik olarak suçlu hâle gelmez. Savunmanın merkezinde, işlemin gerçekten yapıldığını gösteren belgeler durur: sevk irsaliyesi, taşıma kayıtları, depo giriş fişi, stok hareketleri, banka üzerinden yapılan ödemeler ve malın sonradan satıldığını gösteren satış faturaları.
Diyelim ki bir inşaat firması, çimento aldığı tedarikçinin sonradan sahte fatura düzenleyicisi olarak raporlandığını öğrendi. Firmanın, ödemeyi tedarikçinin banka hesabına yaptığını, çimentonun şantiyeye taşındığını ve yapıda kullanıldığını belgelerle göstermesi, belgenin gerçek bir işleme dayandığı savunmasını güçlendirir. Ödemenin kısa süre içinde nakit olarak geri döndüğü veya malın hiç teslim alınmadığı anlaşılırsa tablo tersine döner. Delillerin yetersiz kaldığı durumlarda verilecek beraat kararı ve sonuçları ayrıca incelenmelidir.
Görevli mahkeme, zamanaşımı ve kanun yolları nelerdir?
Sahte fatura davaları asliye ceza mahkemesinde görülür. Dava zamanaşımı, üst sınırı sekiz yıl olan sahte belge fiillerinde on beş yıl, üst sınırı beş yıl olan yanıltıcı belge fiillerinde sekiz yıldır. Hükme karşı istinaf ve temyiz yoluna gidilebilir; istinaf süresi ve usulü için ceza muhakemesinde istinaf yazımızı inceleyebilirsiniz. Gümrük ve akaryakıt gibi alanlardaki kaçakçılık fiilleri ise ayrı bir kanuna tabidir; bunları kaçakçılık suçları yazımızda ele aldık.
Sahte Fatura Hakkında Merak Edilenler
Sahte faturayı düzenleyen mi, kullanan mı daha ağır ceza alır?
Kanun ikisini aynı fıkrada, aynı cezayla düzenler. Sahte belge için her ikisine de üç yıldan sekiz yıla kadar hapis öngörülür. Somut cezayı belirleyen, TCK 61 kapsamında hâkimin değerlendirmesi, belge sayısı ve tutarı ile zincirleme suç hükmünün uygulanıp uygulanmadığıdır. Vergi ziyaı cezası ise kullanan mükellef için üç kat olarak ayrıca kesilir.
Vergi borcunu ödersem ceza davası düşer mi?
Hayır, düşmez; ödeme cezada indirim sağlar. Tarh edilen vergi, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı soruşturmada ödenirse ceza yarı oranında, kovuşturmada hüküm verilinceye kadar ödenirse üçte bir oranında indirilir. Cezayı tamamen ortadan kaldıran yol, şartları sağlanmış pişmanlık bildirimidir.
Vergi incelemesi bitmeden dava açılabilir mi?
Kural olarak açılamaz. VUK 367, kamu davasının açılmasını inceleme sonucunun Cumhuriyet başsavcılığına bildirilmesine bağlar. İstisna, ödeme kaydedici cihaz ve özel etiket sistemlerine müdahale fiilleridir. Soruşturmada fiilin başka bir kişiyle birlikte işlendiği anlaşılırsa, o kişi hakkında dava açmak için ayrıca rapor ve mütalaa aranmaz.
Aldığım bir faturanın sahte olabileceğini sonradan fark ettim; ne yapmalıyım?
Henüz hakkınızda bir ihbar yapılmamış ve vergi incelemesi başlamamışsa VUK 371 kapsamındaki pişmanlık yolunu değerlendirebilirsiniz. Bunun için durumu vergi dairesine kendiliğinden dilekçeyle bildirmeniz, ilgili dönemlerin düzeltme beyannamelerini on beş gün içinde vermeniz ve çıkan vergiyi aynı sürede zammıyla ödemeniz gerekir. Şartlara uygun bildirimde bulunan hakkında 359. madde uygulanmaz.
Sahte fatura davasında hükmün açıklanmasının geri bırakılması mümkün mü?
Kanunun genel şartları gerçekleşirse mümkündür. Hükmolunan cezanın iki yıl veya daha az olması, sanığın daha önce kasıtlı bir suçtan mahkûm olmaması ve suçla kamunun uğradığı zararın tamamen giderilmesi gerekir. Sahte belgede alt sınır üç yıl olduğundan bu, ancak ödeme indirimi veya takdiri indirim gibi nedenlerle ceza iki yılın altına indiğinde gündeme gelir.
Şirket adına kesilen sahte faturada kim yargılanır?
Tüzel kişiler hakkında hapis cezası verilemez; ceza sorumluluğu fiili gerçekleştiren gerçek kişilere aittir. Uygulamada şirket müdürü veya yönetim kurulu üyesi gibi vergi ödevlerini yerine getirmekle yükümlü kişilerin fiile katılımı araştırılır. Kâğıt üzerinde yetkili görünen ama işlere karışmayan kişiler bakımından fiile katılım ayrıca ispatlanmalıdır.
Dayanak mevzuat
Okumaya devam edin
- Suç Eşyasının Satın Alınması (TCK 165): Çalıntı Telefon Almak Suç mu, Cezası ve Savunma
- Karşılıksız Çek Suçu (5941 M.5): Adli Para Cezası, Ödeme ile Düşme ve Şikâyet Süresi
- Güveni Kötüye Kullanma Suçu (TCK 155): Cezası, 2025 Değişikliği ve Dolandırıcılık Farkı
- Dolandırıcılık Suçları (TCK 157–159): Ceza, Nitelikli Hâller, IBAN Verme, Uzlaştırma

Yazıyı hazırlayan
Ankara Barosuna kayıtlı avukat (sicil 16495), Çankaya Üniversitesi Hukuk Fakültesi 2002 mezunu. Ceza hukuku ve ceza muhakemesi alanında; soruşturma, kovuşturma ve kanun yolu aşamalarında müdafilik ve vekillik yapmaktadır.
Dosyanızla ilgili bir sorunuz mu var?
Malvarlığı ve ekonomik suçlarda dekont, senet, çek ve yazışmalar dosyanın omurgasını oluşturur. Görüşmeye bu belgelerle gelmeniz zararın ve sürelerin hızla çıkarılmasını sağlar.
Büro telefonu: 0 312 231 93 93 · Adres ve iletişim formu
Bu yazı genel bilgi vermek amacıyla hazırlanmıştır; somut bir dosya için suç tarihi, deliller ve yürürlükteki mevzuat birlikte incelenmelidir.